Fiscalité
GFV SUCCESSION
Avantages fiscaux des GFV en matière de succession
Résumé des seuils et durées
| Valeur des biens transmis | Durée de conservation par le bénéficiaire | Fraction exonérée |
| ≤ 600 000 € | 5 ans | 75,00 % |
| > 600 000 € | 5 ans | 50,00 % |
EXEMPLE
Si un enfant reçoit des parts de GFV d’une valeur totale de 800 000 € à la suite d’un décès et s’il s’engage à les conserver pendant au moins 5 ans, l’exonération sera calculée comme suit :
-
75% d’exonération sur les 600 000 premiers euros (soit 450 000 € exonérés)
-
50% d’exonération sur les 200 000 euros suivants (soit 100 000 € exonérés)
Au total, 550 000 € sont exonérés sur 800 000 €.
Un Domaine précis m'intéresse
Je souhaite investir dans le Domaine Viticole de mon choix
Pourquoi choisir le GFV pour transmettre son patrimoine ?

Préservation du patrimoine viticole
Investir dans un GFV, c’est aussi contribuer à la préservation du patrimoine viticole français.
En mutualisant la propriété et en confiant l’exploitation à des professionnels, le GFV assure la continuité de l’activité et la valorisation du terroir.

Outil de transmission progressive et sécurisée
Le GFV facilite la transmission progressive du patrimoine. Il est possible d’organiser la transmission des parts au fil du temps, en anticipant les donations et en répartissant le capital entre plusieurs héritiers.
Cette souplesse permet d’optimiser la fiscalité et d’éviter les blocages liés à la gestion d’un bien unique.

Réduction significative de la charge fiscale
Grâce à l’exonération partielle des droits de succession et de donation, la charge fiscale supportée par les héritiers est considérablement réduite.
Cela rend le GFV particulièrement attractif pour les familles souhaitant transmettre un patrimoine important tout en limitant les coûts de transmission.
EXEMPLE DE DONATION
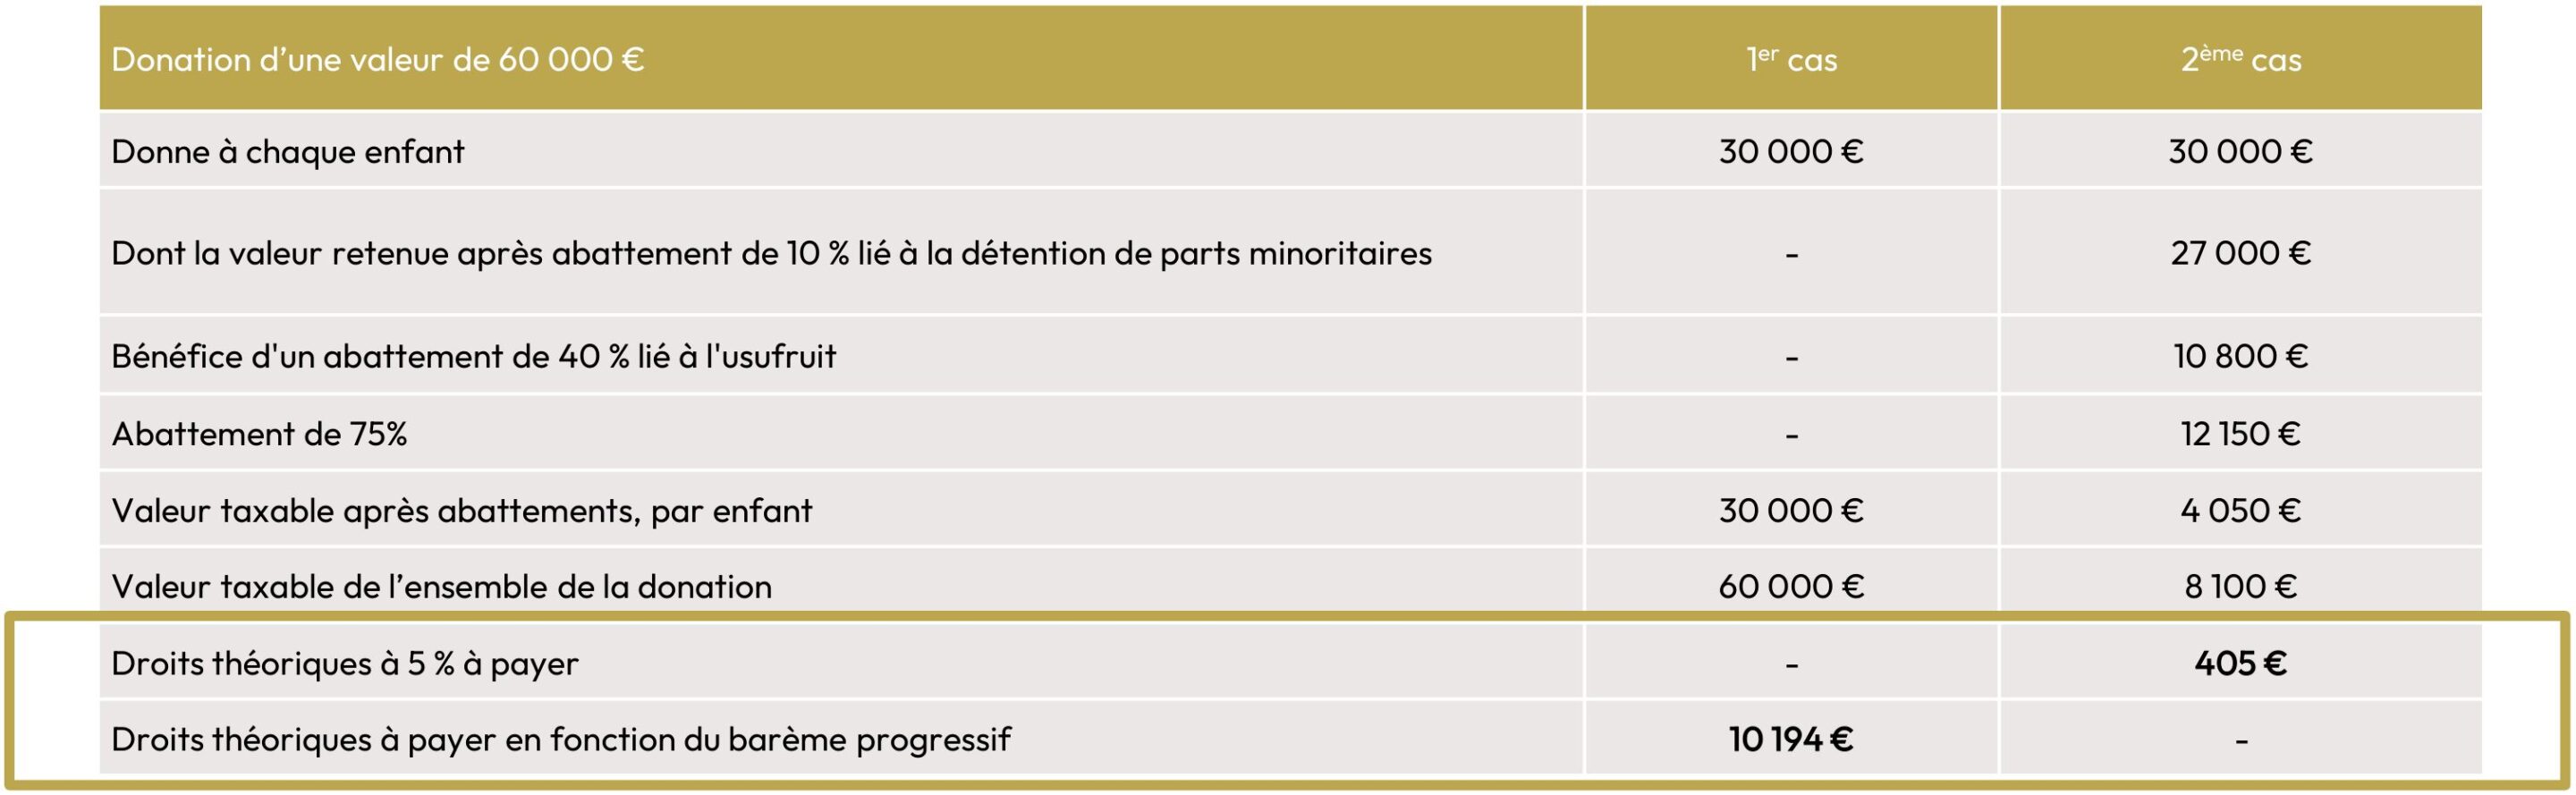
Étude pour une donation-partage d’une valeur de 60 000€
M. X âgé de 62 ans, souhaite faire une donation à ses deux enfants, en gardant l’usufruit.
Il a déjà utilisé son abattement légal de 100 000 € lors d’une précédente donation.
- 1er cas : donation d’une somme d’argent, soit 30 000 € à chaque enfant.
- 2e cas : donation avec réserve d’usufruit, de parts de GFV d’une valeur de 30 000 € à chaque enfant
Le GFV, un outil de transmission patrimoniale
Le Groupement Foncier Viticole est une société civile qui permet à plusieurs personnes de devenir copropriétaires d’un vignoble. Chaque associé détient une part du capital, proportionnellement à son investissement.
Le GFV loue ensuite le domaine à un viticulteur professionnel, généralement via un bail à long terme, assurant ainsi la pérennité de l’exploitation et la valorisation du patrimoine.
Au-delà de l’aspect plaisir et de la diversification, le GFV constitue un outil de transmission particulièrement efficace grâce à ses avantages fiscaux.
Il permet de transmettre à moindre coût un patrimoine viticole à ses héritiers, tout en assurant la continuité de l’exploitation et la préservation du savoir-faire.
Exonération partielle des droits de succession et de donation
La fiscalité des GFV en matière de succession repose sur un dispositif d’exonération partielle des droits de mutation à titre gratuit (succession et donation).
Les parts bénéficient d’un abattement sur les droits de mutation à titre gratuit : succession et donation, à hauteur de 75 % de la valeur de la part, dans la limite de 600 000 € pour un bien conservé pendant 5 ans et de 50 % au-delà.
L’abattement de 75% est porté à 20 000 000 € si le bien est conservé pendant 18 ans.
Ce mécanisme s’applique à la fraction de la valeur nette des parts correspondant aux biens donnés à bail à long terme (le foncier seul, hors autres postes inscrits au bilan du GFV).
Il permet ainsi de réduire considérablement la charge fiscale supportée par les héritiers ou donataires.
Conditions d’application
Pour bénéficier de cette exonération, plusieurs conditions doivent être respectées :
Durée de détention par le défunt ou le donateur
Les parts doivent avoir été détenues par le défunt ou le donateur pendant au moins deux ans avant la transmission.
Durée de conservation par le bénéficiaire
Le donataire, légataire ou héritier doit s’engager à conserver les parts pendant au moins cinq ans à compter de la transmission à titre gratuit.
Nature du bien
Les parts doivent correspondre à des biens donnés à bail à long terme (bail rural de 18 ans ou plus).
GFV Non-exploitant
Le GFV doit s’interdire l’exploitation en faire – valoir direct.
Parts de GFV à vendre
Découvrir la liste de nos Domaines viticoles en cours de commercialisation
QU’EST-CE QUE L’AMENDEMENT MONICHON ?
L’amendement Monichon : origine, raison d’être et inspiration pour les GFV
L’amendement Monichon, inscrit à l’article 793 du Code général des impôts, est un dispositif fiscal mis en place pour encourager la gestion durable des forêts privées en France.
Il permet une réduction des trois quarts (75%) des droits de mutation à titre gratuit (succession et donation) perçus par l’État lors des transmissions de bois et forêts, ou de parts de groupements forestiers.
Raison d’être de l’amendement Monichon
L’objectif de l’amendement Monichon est double :
Favoriser la transmission du patrimoine forestier
En réduisant la fiscalité sur la succession et la donation, l’État souhaite faciliter la transmission des forêts privées, souvent morcelées et difficiles à gérer, tout en évitant leur vente ou leur abandon.
Encourager la gestion durable des forêts
En contrepartie de l’exonération, le propriétaire et ses ayants-cause s’engagent à gérer la forêt selon des garanties de gestion durable pendant 30 ans. Cette gestion durable est attestée par un certificat délivré par la Direction Départementale des Territoires (DDT), qui s’appuie sur un plan simple de gestion ou l’adhésion à un code de bonnes pratiques sylvicoles.
L’inspiration pour les GFV
Le régime fiscal des GFV s’est directement inspiré de l’amendement Monichon, en adaptant ses principes au secteur viticole.
Tout comme pour les forêts, l’État souhaite encourager la transmission des vignobles, préserver le patrimoine agricole et garantir la pérennité de l’exploitation par des professionnels.
Les avantages fiscaux accordés aux GFV, notamment l’exonération partielle des droits de succession et de donation, reprennent donc la logique de l’amendement Monichon, tout en exigeant un bail à long terme et un engagement de conservation des parts par le bénéficiaire.
DEVENIR DE L’AMENDEMENT MONICHON
Modernisation et évolutions récentes
L’amendement Monichon a fait l’objet de propositions de modernisation récentes, visant à renforcer la prise en compte des enjeux environnementaux et climatiques dans la gestion forestière.
Cette évolution pourrait également influencer le secteur viticole, incitant à une gestion plus durable et responsable des vignobles.
FORMULAIRE DE CONTACT POUR EN SAVOIR PLUS SUR LES GFV
Nos alternatives Terroirs
Découvrez nos opportunités d’investissement en Forêts et Terres Agricoles
Toutes les opportunités régionales d'investir dans la vigne
Découvrez les autres terroirs viticoles français dans lesquels des Groupements Fonciers Viticoles sont régulièrement commercialisés au profit des épargnants.

* Information
Notre Cabinet agit en tant qu’indicateur d’affaire pour le compte de Monteurs d’Opérations reconnus et sélectionnés pour leur professionnalisme.