Comment fonctionne le bail à long terme ?
Derrière chaque part de GFV, un vigneron
La première question que l’on me pose, lorsqu’un épargnant découvre les Groupements Fonciers Viticoles, n’est presque jamais une question de rendement. C’est une question très simple : « Mais alors, qui s’occupe des vignes ? »
Derrière cette interrogation se cache tout le mécanisme du GFV. Vous devenez propriétaire d’un morceau de terroir, mais ce sont des mains expertes qui le cultivent. Le lien qui vous unit à ces mains porte un nom : le bail à long terme. C’est lui qui rend ce placement aussi singulier, et c’est lui que je vous propose de comprendre ici, sans jargon.
Être propriétaire sans jamais devenir vigneron
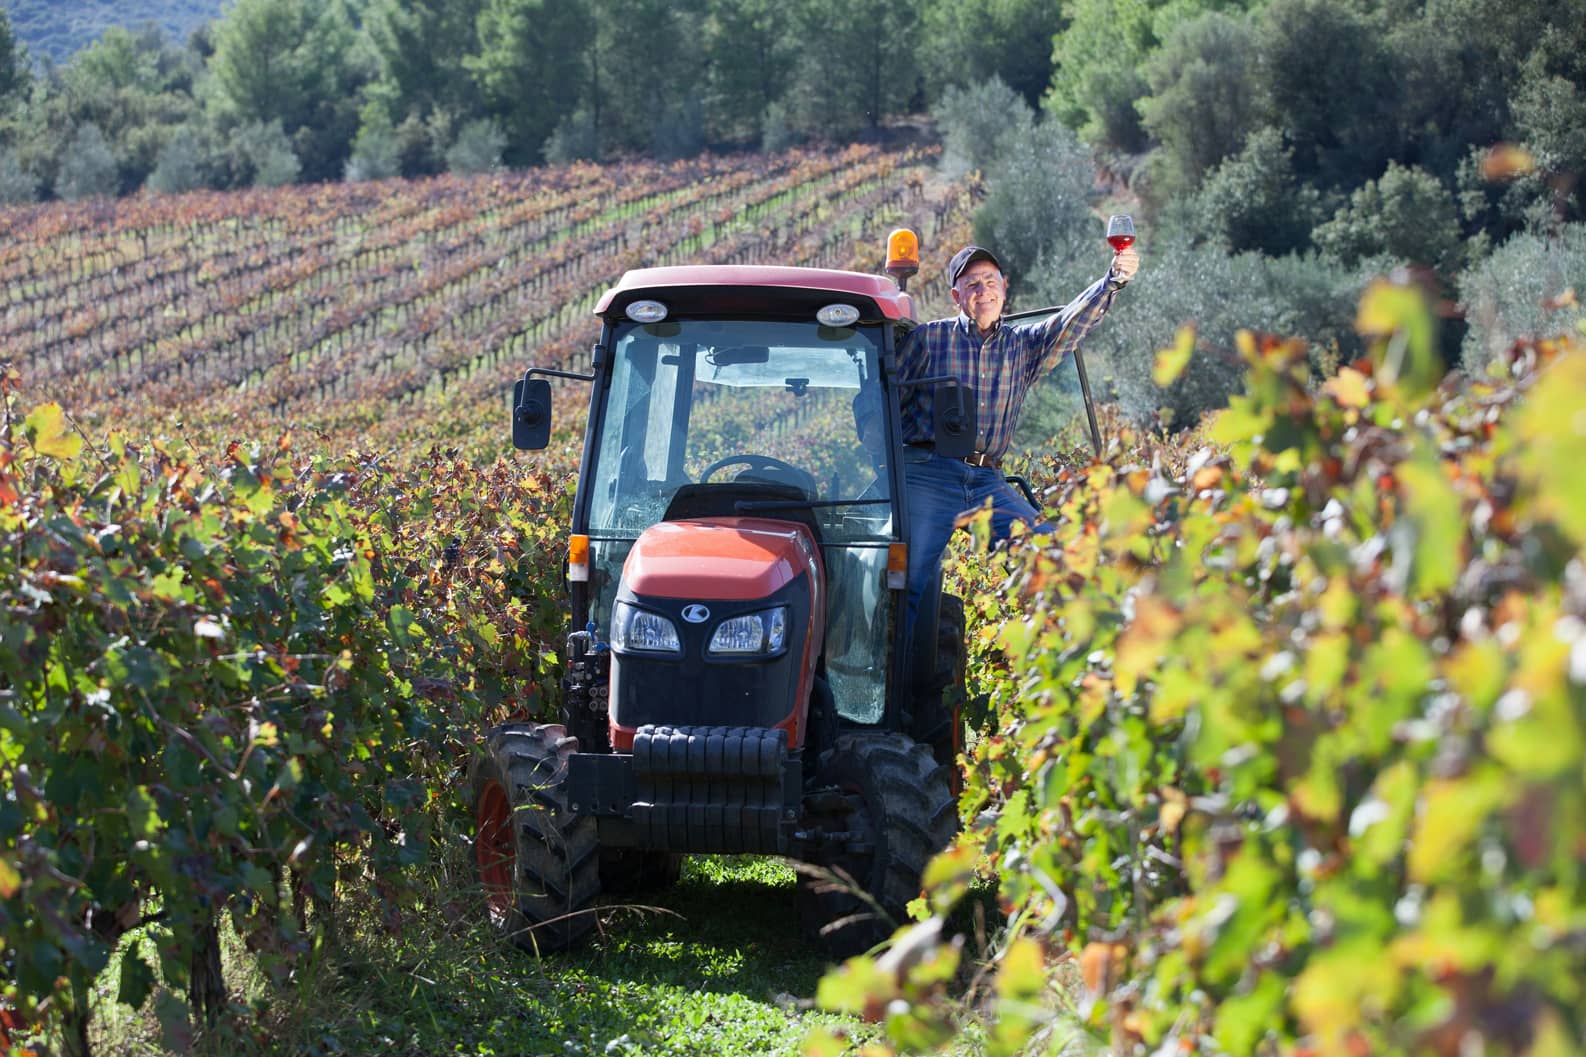
Investir dans un GFV, c’est acquérir des parts d’un groupement qui possède des parcelles de vigne dans une appellation précise. Vous détenez donc une fraction réelle du foncier viticole. Mais – et c’est là tout l’intérêt du dispositif – vous n’avez ni à planter, ni à tailler, ni à vendanger.
Le groupement confie l’exploitation à un vigneron professionnel, souvent un domaine reconnu de l’appellation, par le biais d’un contrat de location agricole. Le propriétaire et l’exploitant jouent ainsi deux rôles parfaitement distincts :
- Vous, l’associé : vous détenez le terroir et vous percevez un loyer pour sa mise à disposition.
- Le vigneron, l’exploitant : il cultive la vigne, vinifie, commercialise et assume le travail au quotidien.
Cette séparation est le coeur du modèle. Elle vous permet de profiter d’un actif de passion sans en porter la charge technique.
Pour saisir ce que recouvre concrètement ce placement, vous pouvez relire notre présentation générale du Groupement Foncier Viticole.
Le bail à long terme, colonne vertébrale du GFV
Le contrat qui lie le groupement au vigneron n’est pas un bail ordinaire. Il s’agit d’un bail rural à long terme, un cadre juridique pensé pour le monde agricole et particulièrement adapté à la vigne, dont les cycles se comptent en décennies.
Ce qu’il faut retenir de ce contrat :
- Une durée de 18 ans au minimum. Le vigneron dispose d’une vraie visibilité pour investir dans les parcelles, entretenir l’encépagement et viser la qualité sur le long terme.
- Une stabilité pour les deux parties. Le propriétaire sait que sa vigne est travaillée par un professionnel engagé ; l’exploitant sait qu’il ne sera pas remercié au bout d’une saison.
- Un loyer encadré, appelé le fermage. Son montant suit des règles précises et se révise selon un indice officiel, ce qui protège l’associé de la négociation au cas par cas.
- Un avantage de transmission. Le recours au bail à long terme ouvre droit, sous conditions, à des régimes favorables lors de la donation ou de la succession des parts.
En clair, ce bail organise une relation de confiance qui s’inscrit dans le temps long. C’est exactement l’inverse d’un placement que l’on entre et sort en quelques mois – et c’est assumé.
Le fermage : être payé en euros ou en bouteilles
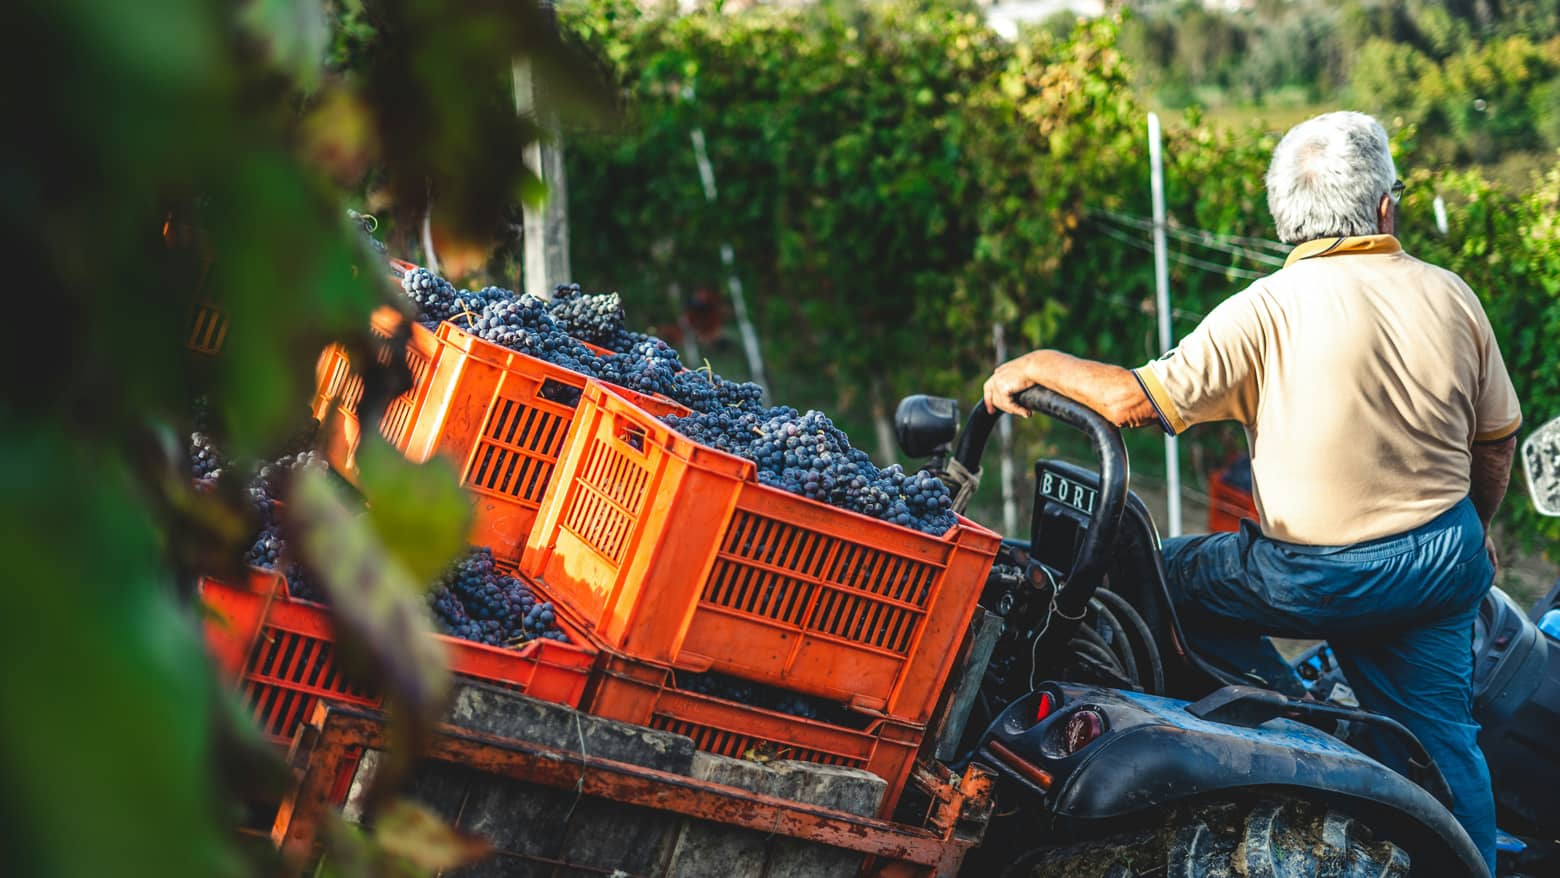
Le loyer versé par le vigneron, le fameux fermage, constitue le revenu de l’associé. Et c’est l’une des particularités les plus séduisantes du GFV : vous pouvez souvent choisir la forme de votre rémunération.
- En numéraire : vous percevez chaque année un loyer en euros, généralement compris entre 1 et 2,5 % de la valeur des parts. Une logique de revenu régulier, simple à appréhender.
- En nature : vous recevez des bouteilles du domaine, valorisées à un niveau plus élevé. C’est le choix des épargnants qui aiment le vin et veulent un lien tangible avec leur terroir.
Ce loyer ne dépend pas directement des bénéfices commerciaux du domaine : c’est un fermage, pas une part de chiffre d’affaires. Vous touchez un loyer, vous ne touchez pas un dividende d’exploitation.
Cette nuance est essentielle pour comprendre le profil de risque du placement, que nous détaillons dans notre comparatif des placements terroir.
Et les aléas climatiques ? Parlons-en franchement
Un article honnête sur la vigne ne peut pas éluder la météo. Le gel de printemps, la grêle d’été, la sécheresse ou un millésime difficile font partie de la vie d’un vignoble. La vraie question est : qui supporte ce risque ?
- Le vigneron porte le risque d’exploitation. Une récolte faible affecte d’abord son activité, pas directement votre loyer, puisque le fermage est défini par contrat.
- L’associé porte le risque patrimonial de long terme. Comme tout actif réel, la valeur des parts peut évoluer à la hausse comme à la baisse, et la liquidité n’est pas immédiate.
- La diversification des appellations permet de ne pas dépendre d’un seul terroir ni d’une seule année climatique.
Autrement dit, le bail à long terme amortit une partie des soubresauts annuels, mais il ne transforme pas un GFV en placement garanti. C’est un actif de patience, pas un produit de rendement court terme. Je préfère le dire clairement plutôt que de l’enjoliver.
Le fermage : être payé en euros ou en bouteilles
Le loyer versé par le vigneron, le fameux fermage, constitue le revenu de l’associé. Et c’est l’une des particularités les plus séduisantes du GFV : vous pouvez souvent choisir la forme de votre rémunération.
- En numéraire : vous percevez chaque année un loyer en euros, généralement compris entre 1 et 2,5 % de la valeur des parts. Une logique de revenu régulier, simple à appréhender.
- En nature : vous recevez des bouteilles du domaine, valorisées à un niveau plus élevé. C’est le choix des épargnants qui aiment le vin et veulent un lien tangible avec leur terroir.
Ce loyer ne dépend pas directement des bénéfices commerciaux du domaine : c’est un fermage, pas une part de chiffre d’affaires. Vous touchez un loyer, vous ne touchez pas un dividende d’exploitation.
Cette nuance est essentielle pour comprendre le profil de risque du placement, que nous détaillons dans notre comparatif des placements terroir.
Et les aléas climatiques ? Parlons-en franchement
Un article honnête sur la vigne ne peut pas éluder la météo. Le gel de printemps, la grêle d’été, la sécheresse ou un millésime difficile font partie de la vie d’un vignoble. La vraie question est : qui supporte ce risque ?
- Le vigneron porte le risque d’exploitation. Une récolte faible affecte d’abord son activité, pas directement votre loyer, puisque le fermage est défini par contrat.
- L’associé porte le risque patrimonial de long terme. Comme tout actif réel, la valeur des parts peut évoluer à la hausse comme à la baisse, et la liquidité n’est pas immédiate.
- La diversification des appellations permet de ne pas dépendre d’un seul terroir ni d’une seule année climatique.
Autrement dit, le bail à long terme amortit une partie des soubresauts annuels, mais il ne transforme pas un GFV en placement garanti. C’est un actif de patience, pas un produit de rendement court terme. Je préfère le dire clairement plutôt que de l’enjoliver.
Une relation de confiance, scellée par un contrat
Ce qui m’a convaincu, au fil des années, c’est que le GFV n’est pas un produit financier désincarné. Derrière chaque part, il y a un domaine, une famille de vignerons, des rangs de vigne qui existent vraiment et un savoir-faire qui se transmet.
Le bail à long terme est le fil qui relie tout cela : il protège le vigneron, sécurise l’associé et inscrit votre patrimoine dans une histoire qui vous dépasse. Vous n’achetez pas seulement un rendement ; vous devenez le gardien d’un terroir pour ceux qui le cultivent.
C’est aussi pour cela que je tiens à échanger personnellement avec chaque épargnant : un GFV se choisit, il ne se vend pas à la va-vite
Si vous souhaitez comprendre quelle Appellation correspond à votre projet et à votre horizon, parlons-en.
Discutons de votre projet viticole
Vous avez une question sur le bail à long terme, le fermage ou le choix d’une appellation ?
Notre Cabinet vous accompagne pas à pas, sans engagement.